全球 VAN 市场深度洞察:一个被低估的万亿级赛道,正迎来"售后黄金十年" ?
全球 VAN 市场深度洞察:一个被低估的万亿级赛道,正迎来"售后黄金十年" 🚐
📌 前言
在全球汽车产业格局深刻变革的今天,SUV、新能源、皮卡等品类频频占据行业头条。然而,有一个体量庞大、增长稳健、售后价值极高的品类,却长期被主流舆论低估——那就是 VAN(厢式车/多用途车)。
本文将从概念界定、全球市场版图、核心趋势三个维度,系统解读这个隐藏的"万亿赛道",为汽车整车、零部件、售后服务及贸易从业者提供一份可参考的行业地图。
一、VAN 是"面包车"吗?—— 概念的澄清与再定义
在中文语境中,“VAN"常被简单等同于"面包车”。但事实上,VAN 是一个远比"面包车"更为广义的车型分类,其定义在不同国家和地区存在显著差异。
🌍 全球通用定义
Van = 一种采用箱式厢体设计、以载人或载货为主要用途的多功能车辆,通常拥有较大的车厢空间,可基于承载式或非承载式车身平台构建。
🇨🇳 中国语境下的"面包车"
中国俗称的"面包车"通常指小型微面(Microvan),如五菱宏光、长安之星、东风小康 K系列等,属于 VAN 家族中的入门级子类。英文更精确的对应词是 “Microvan” 或 “Mini Van”。
📊 VAN 的五大主要细分类别
🔹 微面 / 微型客货车(Microvan / Mini Van)
代表车型:五菱宏光、长安之星、DFSK C系列
主要用途:载货 + 家用
🔹 MPV / 多功能商务车(Minivan 北美 / MPV)
代表车型:别克GL8、丰田Sienna、本田Odyssey
主要用途:家用 + 商务
🔹 轻型商用厢货(Light Commercial Van, LCV)
代表车型:福特Transit、奔驰Sprinter、依维柯Daily
主要用途:商用物流
🔹 全尺寸载客厢式车(Full-size Passenger Van)
代表车型:奔驰Vito、丰田Hiace、日产NV350
主要用途:商务 / 团体运输
🔹 皮卡衍生小型厢货(Panel Van)
代表车型:大众Caddy、雷诺Kangoo
主要用途:城市配送
核心结论:VAN 是一个横跨微型商用车到大型商务车的庞大品类家族,"面包车"只是其中的一个子分支。
二、全球 VAN 市场体量与区域行情分析 📈
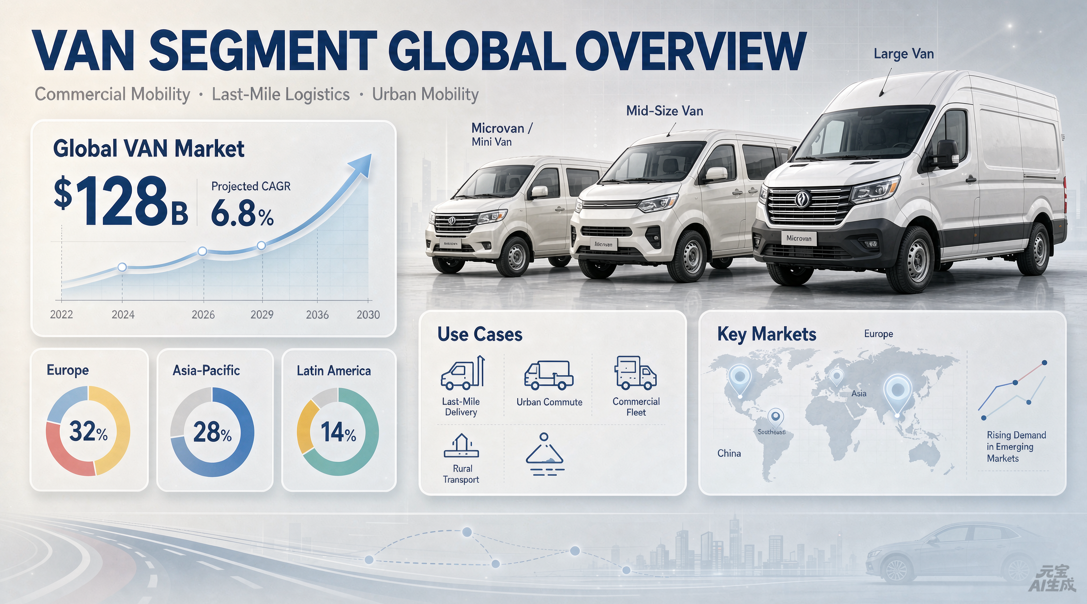
🌐 全球总体量数据
✅ 全球轻型商用车(LCV,含Van)年销量:约 1,500–1,700 万辆(2023–2024)
✅ VAN 类车型年销量(含 MPV + LCV Van + Microvan):约 900–1,100 万辆
✅ 市场规模(金额):预计 3,500–4,000 亿美元(2024)
✅ 年复合增长率(CAGR):约 4.5%–5.5%(2024–2030预测)
这是一个规模堪比全球SUV售后市场的"隐形巨人"。
📍 七大区域市场深度扫描
1️⃣ 中国市场 🇨🇳
📊 年销量:约 200–250 万辆
市场特征:
▪️ 传统微面市场趋于饱和,正被小型SUV与皮卡蚕食
▪️ MPV市场(五菱凯捷、传祺M8、腾势D9等)快速崛起
▪️ 新能源 VAN 增长迅猛(远程星享V、瑞驰EC系列等)
主要玩家:上汽通用五菱、长安、东风小康、金杯、江淮、福田
2️⃣ 欧洲市场 🇪🇺
📊 年销量:约 200–230 万辆(以LCV为主)
市场特征:
▪️ 全球电动化最快的 VAN 市场(欧盟碳排政策强力驱动)
▪️ 主导品牌:福特Transit、大众Transporter、雷诺Master、奔驰Sprinter
▪️ 电商物流拉动"最后一公里"配送车持续增长
售后市场:非常成熟,离合器、传动系统等核心易损件需求稳定且规模庞大 💰
3️⃣ 北美市场 🇺🇸🇨🇦
📊 年销量:约 60–80 万辆
市场特征:
▪️ 以全尺寸 VAN 为主(Ford Transit, Ram ProMaster, Mercedes Sprinter)
▪️ MPV类(Honda Odyssey, Toyota Sienna, Chrysler Pacifica)稳定存在
▪️ 自动变速箱绝对主流,手动挡离合器需求较低
4️⃣ 东南亚市场 🇮🇩🇹🇭🇵🇭🇻🇳
📊 年销量:约 150–180 万辆
市场特征:
▪️ 丰田Hiace、Innova长期占据主导地位
▪️ 中国品牌 VAN(五菱、DFSK、长安等)近年出口大幅增长
▪️ 手动挡比例高,离合器售后需求旺盛 🎯
重点国家:印度尼西亚、菲律宾、越南、泰国、马来西亚
5️⃣ 中东与非洲市场 🌍
📊 年销量:约 80–100 万辆
市场特征:
▪️ 商用 VAN 需求强劲(物流、班车、拉货)
▪️ 中国品牌(金杯、江淮、福田、东风小康)市场份额持续上升
▪️ 气候恶劣 + 路况复杂,离合器等易损件更换频率高于全球平均水平 🔥
重点国家:埃及、阿尔及利亚、南非、尼日利亚、沙特阿拉伯、阿联酋
6️⃣ 拉美市场 🌎
📊 年销量:约 90–120 万辆
市场特征:
▪️ 主要市场:墨西哥、巴西、秘鲁、智利
▪️ 中国微面/MPV 品牌在墨西哥、秘鲁、智利表现强劲
▪️ 售后配件市场对性价比高度敏感 💵
7️⃣ 俄罗斯及独联体市场 🇷🇺
📊 年销量:约 30–50 万辆
市场特征:
▪️ 西方品牌退出后,中国 VAN 品牌迅速填补空白
▪️ 售后配件严重依赖中国供应链 🚀
▪️ 对离合器、传动件的需求量呈爆发式增长
三、全球 VAN 市场的五大核心趋势 🔮
⚡ 趋势一:电动化加速,但结构分化明显
▪️ 欧洲与中国主导电动化进程,欧盟目标2030年电动 VAN 占比超50%
▪️ 但在新兴市场(东南亚、非洲、中东、拉美、独联体),燃油 VAN 仍将是未来10–15年的绝对主力
🌏 趋势二:中国品牌全球化步伐加快
▪️ 五菱、长安、DFSK、江淮、福田等品牌年出口增速超20%
▪️ 售后服务体系与配件供应能力,正成为中国品牌海外竞争的关键胜负手
📦 趋势三:物流与电商驱动商用 VAN 需求持续走高
▪️ 全球电商市场持续扩张 → "最后一公里"配送车队规模不断扩大
▪️ 商用 VAN 使用强度提升 → 易损件更换频次相应提高
🔧 趋势四:售后市场进入爆发期
▪️ 2015年后出口的中国 VAN 陆续进入大规模维修保养周期
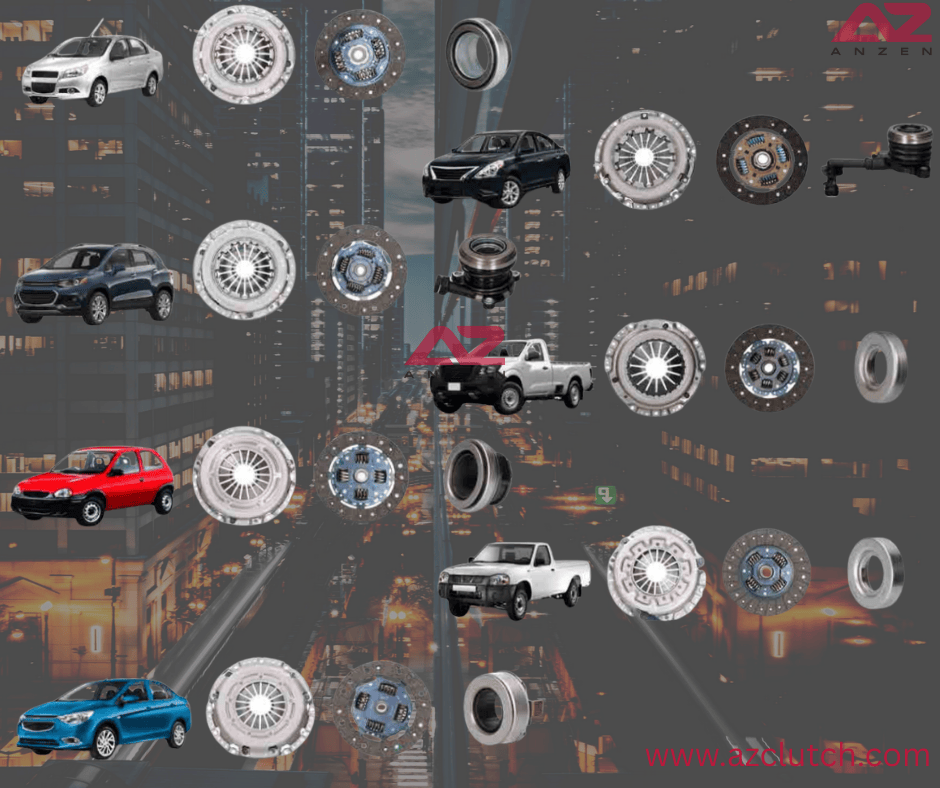
▪️ 离合器、刹车片、悬挂件、传动件成为 Top 需求品类
▪️ 海外维修市场对中国原厂品质配件的需求缺口持续扩大
🚙 趋势五:手动挡在新兴市场依然占据主流
▪️ 拉美、东南亚、非洲、中东、独联体等地区,手动挡 VAN 占比高达 60%–85%
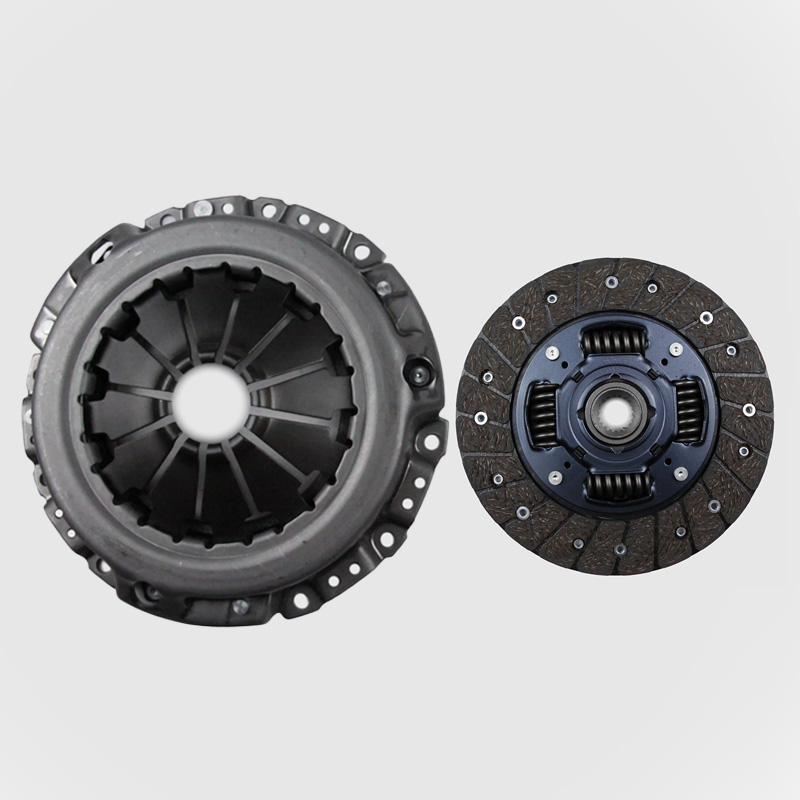
▪️ 作为核心易损件,离合器的替换需求具备刚性、长期性、周期性三大特征
四、全球市场机会等级评估 💡
🥇 俄罗斯 & 独联体 ⭐⭐⭐⭐⭐
中国VAN快速渗透,售后配件缺口极大
🥇 中东 & 非洲 ⭐⭐⭐⭐⭐
中国VAN保有量大,恶劣工况下易损件需求高
🥈 东南亚 ⭐⭐⭐⭐
手动挡为主,中国品牌市场份额稳步上升
🥈 拉美(墨西哥、秘鲁、智利)⭐⭐⭐⭐
五菱/长安存量大,市场对性价比敏感
🥉 欧洲 ⭐⭐⭐
电动化冲击,但存量燃油VAN仍需持续维护
▫️ 北美 ⭐⭐
中国VAN渗透率较低,机会窗口有限
五、结语:VAN 售后的黄金十年已经开启 🚀
VAN 不仅仅是"面包车",它是一个横跨微型商用车到大型商务车、年销近千万辆级别的庞大品类,售后市场规模在数千亿美元量级。
在中国汽车品牌全球化浪潮之下,随着海外中国 VAN 保有量持续攀升并进入维修高峰期,未来 5–10 年,将是全球 VAN 售后市场(尤其是中国车型售后领域)的黄金窗口期。
对于整车厂、零部件供应商、经销商、维修连锁及贸易商而言,谁能率先建立起完善的产品覆盖能力、稳定的供应链体系与本地化的服务网络,谁就能在这场十年一遇的产业机遇中赢得主动。
🌏 中国车驶向世界,VAN 售后市场正在苏醒。
中国汽车出海浪潮下的售后蓝海:离合器市场机遇解析与专业供应商选择指南
离合器的工作原理及其失效原因(视觉指南 + 专家见解)